Objetivos ? Conhecer o papel da contabilidade. ? Conhecer aspectos legais da contabilidade. ? Conhecer aspectos técnicos de contabilidade. ? Conhecer as mudanças recentes nas regras contábeis.

Ao abrigo do disposto nos artigos 75.º e seguintes do Decreto -Lei n.º 74/2006, de 24 de março, com as alterações introduzidas pelo Decreto -Lei n.º 107/2008, de 25 de junho, sob proposta da Escola...
• Antecedentes • Novo foco da contabilidade • Convergência às IPSAS • Principais entidades normativas • O conjunto das NBC T SP • Portaria STN nº 457/2012 • Procedimentos Contábeis Orçamentários • ...


O Princípio da ENTIDADE reconhece o Patrimônio como objeto da Contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um Patrimônio particular no universo dos patrimônios ...

Tudo que sai dos cofres públicos é despesa, estritamente falando? A resposta é a mesma que demos para a pergunta: todo ingresso é uma receita orçamentária? Ou seja, não. Despesa pública, em sentido...


Os Bens Patrimoniais, devido ao uso e pelo desgaste natural ao longo do tempo, sofre desvalorização de seu valor original, a qual se denomina “depreciação”. Conforme a legislação, depreciação é a d...


Desenvolver uma compreensão dos demonstrativos financeiros a fim de servir como base para todas as análises de situações comerciais.


As entidades são obrigadas por lei a fornecer informações sobre as atividades que executaram durante o exercício social. O balanço patrimonial é uma demonstração contábil que reflete a posição do p...

A Contabilidade Gerencial está voltada única e exclusivamente para a administração da empresa, procurando suprir informações que se “encaixem” de maneira válida e efetiva no modelo decisório do adm...


Esta Norma Contabilística e de Relato Financeiro tem por base a Norma Internacional de Contabilidade IAS 11 - Contratos de Construção, adoptada pelo texto original do Regulamento (CE) n.º 1126/2008...

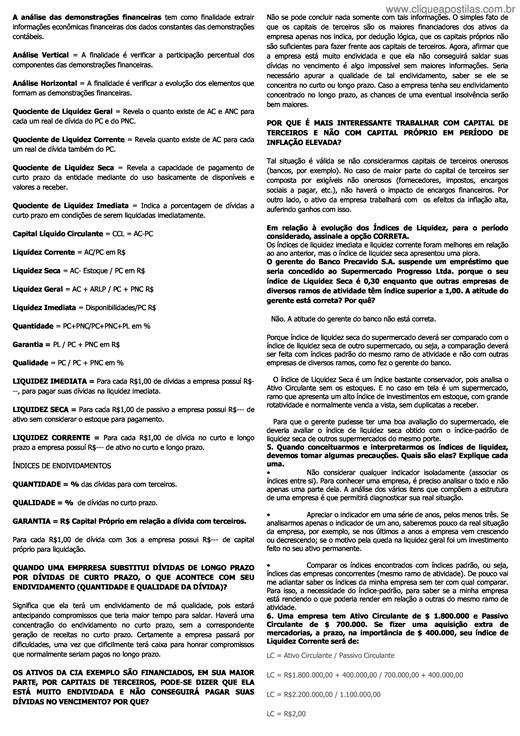
A análise das demonstrações financeiras tem como finalidade extrair informações econômicas financeiras dos dados constantes das demonstrações contábeis.