O conteúdo desta aula permitirá entender que, além dos sistemas de custeio e utilização dos pontos de equilíbrio, a Contabilidade Gerencial também pode explorar outras vertentes para a melhor gestã...

A definição empresarial mais fundamental, a de sua missão, começa hoje com as respostas para as seguintes questões:


Têm surgido não só em diversos órgãos de comunicação como em reuniões públicas várias críticas à versão portuguesa das Normas Internacionais de Relato Financeiro (IFRS), publicadas no Jornal Oficia...

A contabilidade gerencial, num sentido mais profundo esta voltada exclusivamente para a administração da empresa, procurando suprir informações que se encaixem de maneira valida e efetiva no modelo...

As práticas correntes de tomadas de decisões é uma dinâmica dos responsáveis pelas organizações. Neste sentido, o objetivo deste estudo é analisar o papel da informação no processo de avaliação do ...


A escrituração contábil e fiscal de uma empresa é exigida: ? Pela legislação comercial, tendo em vista o interesse dos proprietários da empresa e de terceiros que com ela se relacionam; e ? Pela le...
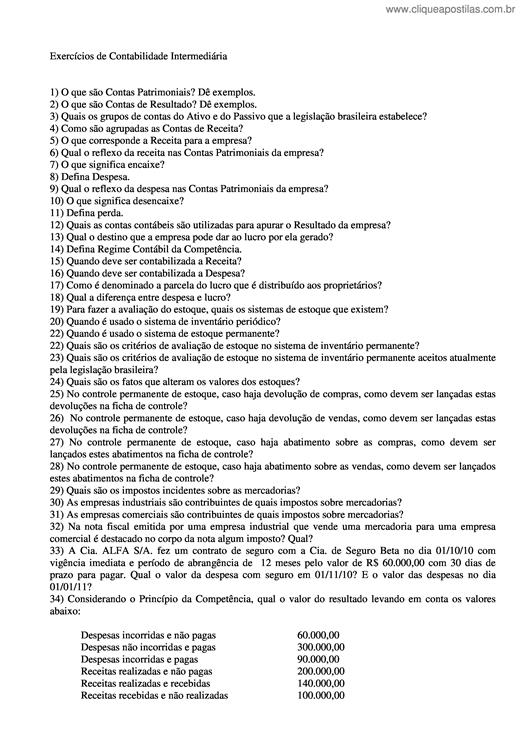

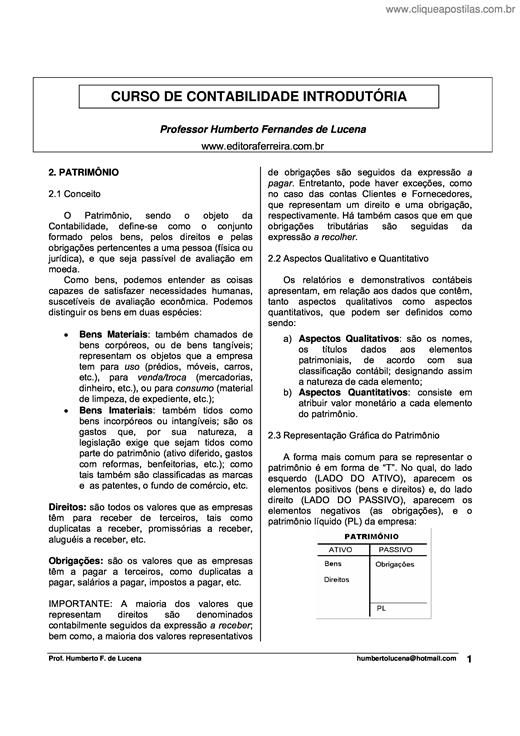
Apostila introdutória sobre os fundamentos da contabilidade. Esta apostila contém exercícios de fixação de conteúdo.


O domínio da disciplina Contabilidade Geral mostra-se fundamental ao profissional atuante no setor financeiro. Nosso objetivo é ajudá-lo a tornar o estudo da disciplina prazeroso e fácil. Para isso...

Pelo presente edital, a Comissão de Seleção do Programa de Pós-Graduação em Ciências Contábeis (PPGCC) da Universidade Federal da Paraíba (UFPB) torna público o processo seletivo para o curso de Me...

Este curso apresenta conceitos fundamentais de contabilidade para alunos da graduação de direito da FGV. Seu objetivo é apresentar aspectos básicos dos métodos e procedimentos contábeis no Brasil, ...


Para começar a falar sobre formação de preços, precisamos compreender alguns termos. Custo – gasto utilizado na produção de bens ou serviços (abrange todos os gastos da fábrica, mercadorias no comé...

O Sistema de Normalização Contabilística (SNC), proposto pela Comissão de Normalização Contabilística (CNC), quando entrar em vigor, substituirá o actual normativo contabilístico nacional (1 ) que ...
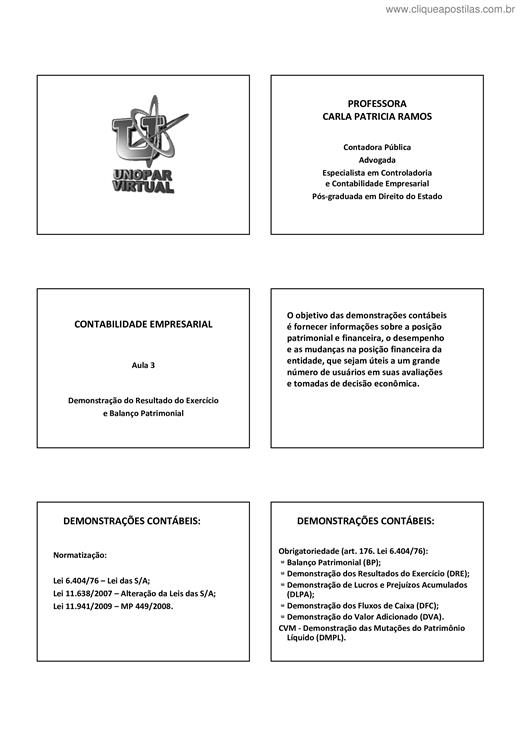
O objetivo das demonstrações contábeis é fornecer informações sobre a posição patrimonial e financeira, o desempenho e as mudanças na posição financeira da entidade, que sejam úteis a um grande núm...


O objetivo deste artigo é refletir sobre concepções, princípios e aspectos práticos que norteiam o exercício da gestão de custos que considere a internalização de custos da destinação final relacio...