

O Princípio da ENTIDADE reconhece o Patrimônio como objeto da Contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um Patrimônio particular no universo dos patrimônios ...
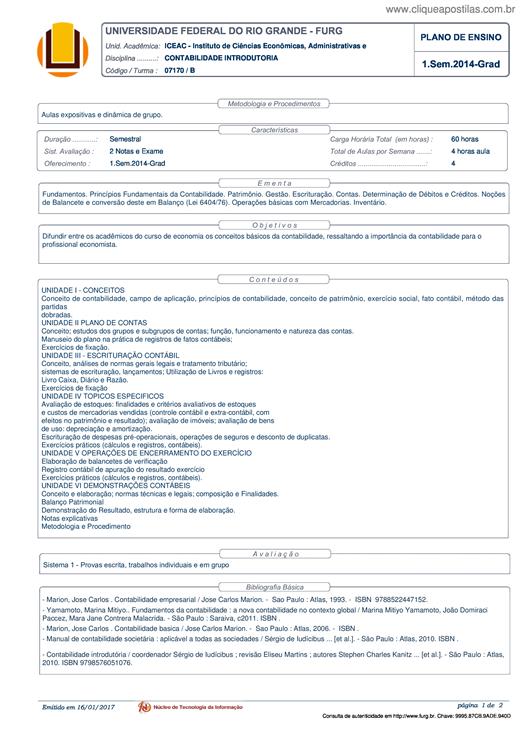

As demonstrações contábeis consolidam as informações contábeis de uma entidade após o final de um período de apuração. No Brasil, a Lei 6.404/76 (Lei das S.A.), recentemente atualizada pela Lei 11....

As aplicações financeiras de renda fixa são utilizadas principalmente para as empresas investirem folgas temporárias de caixa, de forma que o dinheiro não fique parado e seja remunerado pelos juros...
“É a ciência que registra e controla o patrimônio fornecendo aos administradores elementos sobre sua composição e variação, a fim de que possam tomar decisões que o fortaleçam.”
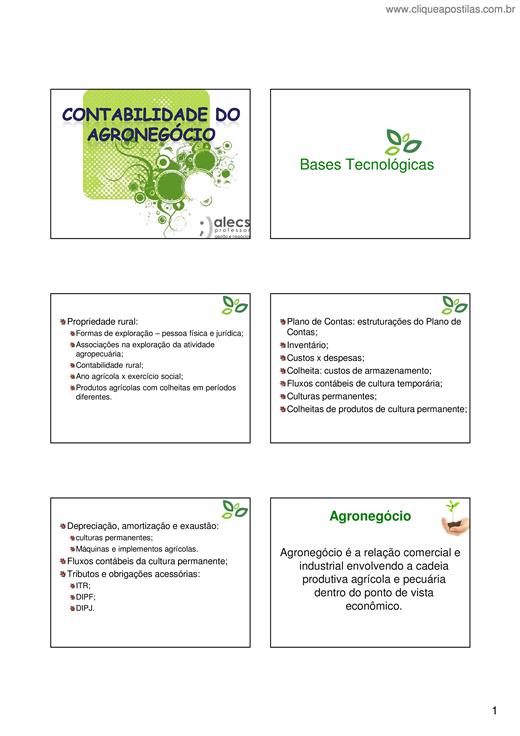
Propriedade rural: Formas de exploração – pessoa física e jurídica; Associações na exploração da atividade agropecuária; Contabilidade rural; Ano agrícola x exercício social; Produtos agrícolas com...
No semestre anterior, foram feitos alguns trabalhos relacionados aos princípios e regras constitucion


O Comitê de Pronunciamentos Contábeis (CPC) aprovou no dia 04/12/2009, os princípios de IFRS para pequenas e médias empresas. Que foi traduzido sob a forma do CPC PME. A resolução no. 1.255/09 do C...
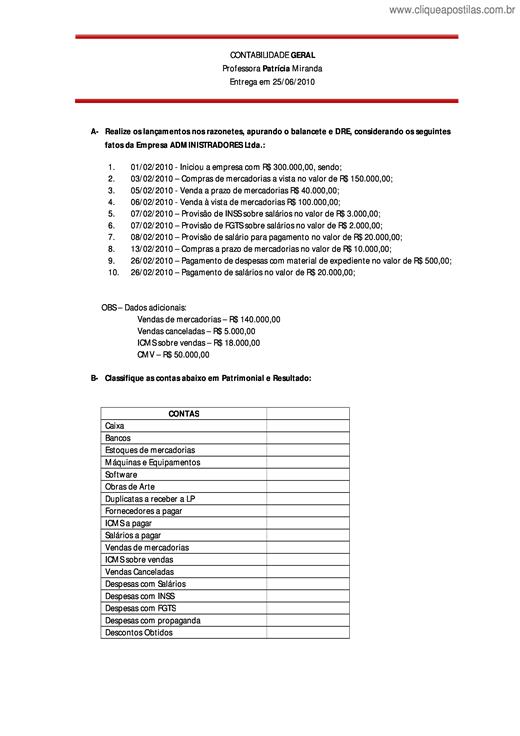
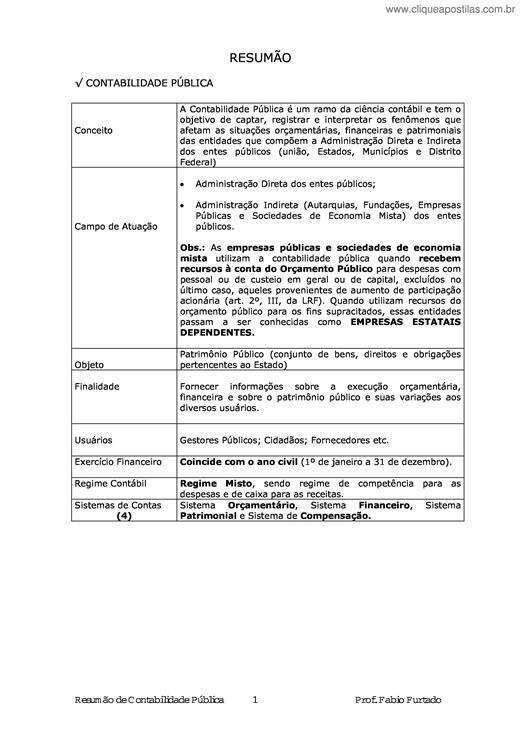
A Contabilidade Pública é um ramo da ciência contábil e tem o objetivo de captar, registrar e interpretar os fenômenos que afetam as situações orçamentárias, financeiras e patrimoniais das entidade...
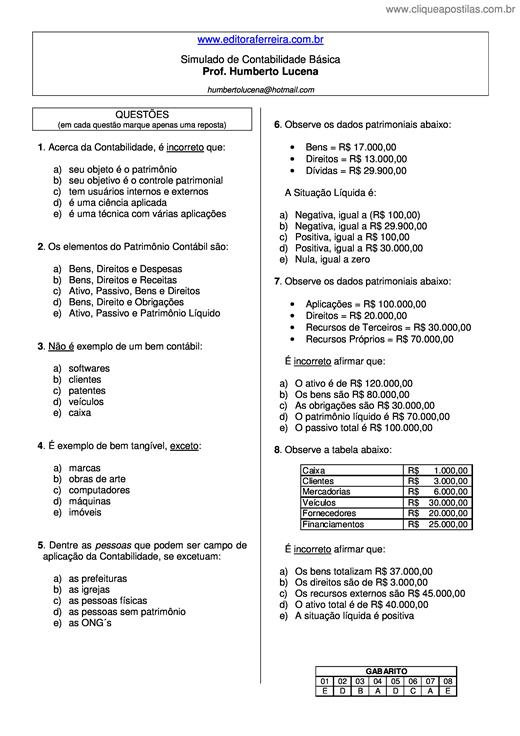

A história da contabilidade é tão antiga quanto a própria história da civilização. Está ligada às primeiras manifestações humanas da necessidade social de proteção à posse e de perpetuação e interp...