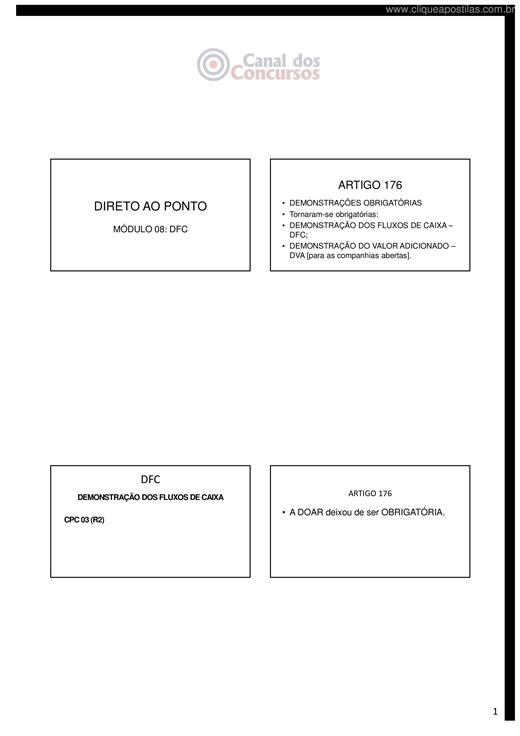
• DEMONSTRAÇÕES OBRIGATÓRIAS • Tornaram-se obrigatórias: • DEMONSTRAÇÃO DOS FLUXOS DE CAIXA – DFC; • DEMONSTRAÇÃO DO VALOR ADICIONADO – DVA [para as companhias abertas].
O instrumento básico para execução do planejamento e do controle financeiros a custo e a médio prazo da empresa, é o orçamento de caixa. O orçamento de caixa não indicará apenas o total dos emprést...
“A Diretoria de Contabilidade é representada por um escudo peninsular português, filetado de ouro, cortado em duas faixas, sendo a superior de vermelho e a inferior de azul-celeste, cores represent...
Conhecer e avaliar o patrimônio de uma entidade e as variações deste patrimônio, evidenciados no balanço patrimonial, demonstração do resultado do exercício, demonstração de lucros ou prejuízos acu...


A globalização da economia e a conscientização da sociedade estão forçando, atualmente, as empre- sas a adotarem uma postura responsável perante o meio ambiente, isto é, produzir sem agressão à nat...

O estudo visa promover um apanhado qualitativo de atividades acadêmicas de alunos concluintes do curso de Ciências Contábeis a partir de Estudos de Casos sobre a Agenda 21 Global. O revela a qualid...

Prezado aluno / candidato candidato , torna-se de vital importância importância perante perante todas as provas ministradas ministradas no país o conhecimento conhecimento dos Princípios Princípios...

Este Manual foi especialmente concebido como instrumento de treinamento destinado aos Auditores-Fiscais do Trabalho – AFT, objetivando o aprimoramento dos procedimentos de auditoria contábil do FGT...




O presente trabalho objetiva efetuar uma re- fl exão sobre os atuais desafi os encontrados pelos profi ssionais da contabilidade do Brasil para evidenciar uma Demonstração Contábil que retrate a re...

Os princípios Fundamentais de Contabilidade, alicerçam-se na premissa de que a contabilidade é uma ciência social com plena fundamentação epistemológica, e como tal necessita do objeto, que delimit...

Colocamos em suas mãos o livro Contabilidade comercial, resultado do empenho de uma grande equipe de especialistas desde os mestres que elaboraram os cinco capítulos que o compõem até os que o f...
Chamam-se “terceiro setor” as organizações não governamentais (sigla ONG), que não têm finalidade de lucro, mas congregam objetivos sociais, filantrópicos, culturais, recreativos, religiosos, artís...
A Contabilidade é uma ciência que permite, através de suas técnicas, manter um controle permanente do patrimônio da empresa. A Contabilidade, desde seu aparecimento como conjunto ordenado de conhec...
Contabilidade digital é o ramo da contabilidade que se utiliza de tecnologia da informação para tornar ágil e confiável os processos de escrituração fiscal e contábil, assinados digitalmente, além ...
O conteúdo desta aula permitirá entender que, além dos sistemas de custeio e utilização dos pontos de equilíbrio, a Contabilidade Gerencial também pode explorar outras vertentes para a melhor gestã...

Conceitua-se como um conjunto de documentos oficiais emitidos pela Contabilidade Financeira da empresa, com a finalidade de informar aos múltiplos usuários e interessados, o desenvolvimento das ati...